Freitag, 8. Februar 2013

KW 6: News der Woche

Das Mobile Payment Jahr 2013 konnte bisher nicht den Schwung von 2012 mitnehmen. Dennoch gibt es Hoffnung, dass die Dynamik sich noch erhöht: hier sind die News der Kalenderwoche 6.

  • Dienstag, 5.2.2013: Amazon, das größte Online-Warehaus der Welt, verkündet, mit Amazon Coins eine virtuelle Währung einzuführen. Nachdem Amazon sich bereits mit dem Kindle einen eigenen Vertriebskanal für Bücher geschaffen hat, bedeutet diese Ankündigung nun anscheinend einen weiteren Schritt in die autonome Amazon-Erlebniswelt. Link
  • Mittwoch, 6.2.2013: Isis Wallet, über das an dieser Stelle bereits häufig berichtet wurde, gibt erstmals Auskunft über den Erfolg Ihrer Payment-Lösung: die Anwender von Isis Walle tätigen demnach 5 Transaktionen pro Woche, also weniger als 1 Transaktion pro Tag. Dass darüber hinaus keine Informationen über Anwenderzahl oder durchschnittliche Transaktionshöhe bekannt gegeben wurde, liegt wohl daran, dass diese Zahlen wenig Anlass zur Euphorie geben. Link 
  • Donnerstag, 7.2.2013: Das amerikanische StartUp Unternehmen Flint könnte die nächste Generation an Merchant-Enabled Mobile Payment Systemen bereitstellen: kein Dongle, sondern Kreditkarteninformationen werden einfach abfotografiert. Eine mögliche Idee für die europäischen Player Payleven, SumUp und iZettle? Link
  • Freitag, 8.2.2013: Payleven startet die Distribution seiner Chip & Pin Lösung. Dieser Schritt kann als bedeutender Schritt im europäischen Payment-Markt gewertet werden, da diese Methode die höchsten Sicherheitsstandards erfüllt und somit innerhalb der EU eine höhere Akzeptanz erreichen wird. Link
Hinweis in eigener Sache: Auf Grund des großen Zeitaufwands, den meine Dissertation (u.a. zum Thema Mobile Payment) derzeit einnimmt, verlängern sich die Aktualisierungszyklen des Blogs. Auf meinem Twitterkanal gibt es allerdings weiterhin die aktuellsten und wichtigsten Informationen zum Thema Mobile Payment (Link in der rechten Navigationsleiste).

Dienstag, 22. Januar 2013

News: Nach SumUps Expansion - Weniger Mobile Payment "White Spots" in Europa

Vor einiger Zeit hat SumUp, deutscher Anbieter von Merchant-Enabled Mobile Payments, seine Expansionsstrategie fortgesetzt und verkündete den Markteintritt in Frankreich, Belgien und Portugal.

Das hat Auswirkungen auf die europäische Mobile Payment Landkarte: "White Spots" werden von SumUp, Payleven und iZettle rasant geschlossen. In der nahen Zukunft gilt es abzuwarten, ob, wann, und wie europäische (mPowa) und internationale (Square) Mobile Payment Anbieter in das Rennen eingreifen werden.

Die aktuelle Landkarte:


Freitag, 14. Dezember 2012

News: Ab in den Süden - iZettle erschließt den spanischen Markt

iZettle, das erste europäische Unternehmen, das die Idee, jedes Handy in ein Kartenterminal zu verwandeln, von Square aus den USA aufgriff und nach Europa brachte, verlässt immer mehr seinen skandinavischen Heimatmarkt und nimmt das Duell mit den deutschen Firmen SumUp und Payleven in Europa auf. Ab sofort ist iZettle auch in Spanien verfügbar. Was das für die europäische Mobile Payment Landkarte bedeutet sehen Sie hier: Link

Der spanische Markt ist laut World Payments Report 2012 (Analyse hier) gekennzeichnet von einer geringen Affinität gegenüber Kartenzahlung: Die durchschnittliche Anzahl an Bargeldtransaktionen pro Einwohner im Jahr liegt bei knapp über 100 (vergleiche Deutschland rd. 200; Finnland rd. 350). iZettle hat also eine große Aufgabe, die Spanier von der Kartenzahlung zu überzeugen. Falls das gelingt ist das Wachstumspotential groß.


(Link zur Übersicht über den Mobile Payment Markt in Europa)

Mittwoch, 12. Dezember 2012

News: Deutsche Merchant-Enabled Mobile Payment Anbieter auf Expansionskurs

Kurz vor Weihnachten verschärfen deutsche Mobile Payment Anbieter, die das Handy des Händlers zum Bezahlterminal machen (Merchant-Enabled Mobile Payments) das Tempo, mit dem sie in den Markt drängen.
Ein beachtlicher Erfolg für die beiden Firmen, betrachtet man das frühe Stadium der gesamten Mobile Payment Branche. Dennoch bleibt der Markt noch praktisch vollständig unerschlossen, betrachtet man die Masse an täglichen Bezahltransaktionen. Interessant wird sein, wann der erste Anbieter einen Händler mit nationaler Verbreitung finden kann, um einen wirklichen Vorsprung zu erarbeiten. Prädestiniert scheinen dafür Bäckereien zu sein, wo in Deutschland noch keine bargeldlose Bezahlmöglichkeit existiert.

Freitag, 7. Dezember 2012

Links in Review: KW 49/2012

Die Highlights der Mobile Payment Woche im Rückblick - Links und Meinungen.
  • Montag: GigaOM stellt Passbook, die QR-Code basierte Wallet von Apple schon in eine Reihe mit gescheiterten Innovationen wie Ping und Flooz. Eine sehr frühe, sehr starke Meinung. Link
  • Dienstag: Jack Dorsey, Gründer von Square und Twitter, wird zum Innovator of the Year gekürt. Sehr berechtigt. Link 
  • Mittwoch: Bäckerei Kamps kündigt Ausweitung kontaktloser Bezahloption an. Artikel
  • Mittwoch: LevelUp, ein in Boston ansässiges Mobile Payment Unternehmen, das Zahlen per QR-Code ermöglicht, erreicht 500.000 Nutzer. Die Firma zeigt, dass der "Konflikt" zwischen QR und NFC nicht zwingend von letzterem gewonnen werden muss. Link
  • Mittwoch: Von ISIS Mobile Wallet konnte man außerhalb der Testgebiete Austin und Salt Lake City nicht viel hören, jetzt kommt immerhin die Meldung, dass sich Vending Machines in Zukunft mobil bezahlen lassen. Immerhin bedeutet das ein starkes Wachstum der Akzeptanzstellen. Link

Mittwoch, 5. Dezember 2012

News: Bäckerei Kamps testet kontaktloses Bezahlen

In einer Pressemitteilung gab Kamps heute bekannt, dass in Zukunft kontaktloses Bezahlen in den Filialen verfügbar sein wird. Das Pilotprojekt am Flughafen Köln/Bonn war demnach ein Erfolg und soll auf weitere Filialen ausgerollt werden.

Deutsche Bäckereien, die sich immer relativen geringen Durchschnittsumsätzen pro Kunde gegenübersehen, haben sich lange Zeit jeglicher Innovation in der Bezahlinfrastruktur erwehrt und allen Bestrebungen der Kreditwirtschaft, auch sogenannte "low-value payments" ohne Bargeld zu ermöglichen, erwehrt. Selbst auf den ersten Blick maßgeschneiderte Lösungen, wie die GeldKarte, fanden keine Akzeptanz in Bäckereien.

Dass sich nun mit Kamps ein erster Bäcker einer Innovation in der Bezahlinfrastruktur öffnet, könnte man also als ein Schritt raus aus dem Dogma "Nur Bares ist Wahres" deuten und wird auch von Mobile Payment Anbietern mit Interesse wahrgenommen, denn Bäckerein sind eine ideale Akzeptanzstelle für mobiles Bezahlen. Dafür müssen aber Kunden die Technik allerdings regelmäßig verwenden und Kamps weitere Filialen damit ausrüsten - 2013 werden es neben Köln/Bonn nämlich zunächst nur eine neue "kontaktlose" Filiale in Berlin sein.

Mittwoch, 28. November 2012

Analyse: Der Wettlauf um Europa - SumUp, Payleven und iZettle im Kampf um den First-Mover Advantage (Teil 2)

Im Teil 1 der Analyse wird die Expansionsstrategie der Merchant-Enabled Mobile Payment Anbieter wie iZettle, Payleven und SumUp in Europa beschrieben und bewertet.

Aber wer besetzt momentan welche Märkte? Wie teilt sich das Feld auf? Wo sind weiße Flecken auf der Landkarte? Das nachfolgende Bild gibt einen Überblick über den Stand der Expansionsstrategien der Anbieter und ermöglicht weitere Analysen.


Die Marktsituation der einzelnen Starter im Mobile Payment Wettlauf um Europa:
  • iZettle:
    • Aktuelle Verbreitung: Deutschland, UK, Schweden, Dänemark, Finnland, Norwegen, Spanien.
    • Der Pionier der europäischen Mobile Payment Anbieter hat in Skandinavien ein Heimspiel und ist dort unangefochtener Platzhirsch.
    • Die aktuelle Expansion außerhalb Skandinaviens erfolgte im größten europäischen Markt, nämlich Deutschland, wo SumUp und Payleven einen Startvorteil genießen.
    • Im Dezember 2012 wurde die Expansion in das südliche Europa, nämlich Spanien, angekündigt.
    • Ausblick? Über Skandinavien ist der Weg in die baltischen Staaten und Osteuropa nicht weit - hier liegt für iZettle großes Potential.
  •  SumUp: 
    • Aktuelle Verbreitung: Deutschland, Österreich, UK, Irland, Spanien, Italien, Niederlande.
    • SumUps Heimatmärkte sind Irland und Deutschland - die Expansions im November 2012 zielte auf weitere große Märkte, so dass SumUp nun einen First-Mover-Advantage in Spanien und Österreich hat.
    • Gleichzeitig zieht SumUp gleich mit Payleven in den Niederlanden und Italien.
    • Ausblick: Nach und nach wird SumUp jeden großen europäischen Markt bearbeiten - so ist es wohl nur eine Frage der Zeit, bis das Unternehmen nach Frankreich und Benelux expandiert.
  • Payleven:
    • Aktuelle Verbreitung: Deutschland, UK, Italien, Niederlande, Polen, Brasilien.
    • Neben wichtigen zentraleuropäischen Märkten hat Payleven mit Polen einen Brückenkopf in Osteuropa.
    • Payleven hat als erstes europäisches Unternehmen den Sprung über den Atlantik gewagt und bearbeitet den riesigen brasilianischen Markt.
    • Ausblick: Neben der globalen Ausdehnung hat Payleven anscheinend konkrete Pläne, als nächstes nach Frankreich zu expandieren, was eine offizielle Internetpräsenz nahelegt. 
(letztes Update 14.12.2012)

Folgen Sie MobilePaymentDE auf Twitter!

Dienstag, 27. November 2012

Analyse: Der Wettlauf um Europa - SumUp, Payleven und iZettle im Kampf um den First-Mover Advantage (Teil 1)

Merchant-Enabled Mobile Payments, also Lösungen, die das Handy des Händlers in ein Kartenlesegerät verwandeln, gewinnen in Europa zunehmend an Dynamik , wie Meldungen der letzten Wochen beweisen:
Der Wettbewerb der Firmen - insbesondere in Europa - erinnert immer mehr an einen Wettlauf um die Absatzmärkte und nur der schnellste könne gewinnen. Immerhin spricht Daniel Klein, CEO von SumUp, davon, dass die Dongle-genannten Handy-Aufsetzer nur so aus dem Lager fliegen würden.
Einiges spricht dafür, dass die Expansionsstrategie, die die drei genannten europäischen Player verfolgen, ein Erfolg werden könnte:
  • Der "Lock-In" Effekt sorgt dafür, dass ein einmal gewonnener Händler keinen zweiten Anbieter benötigt - insbesondere wenn die Preise fast durchweg gleich sind.
  • Der "Novelty" Effekt spricht die größte Attraktivität einer Innovation dem zu, der als Innovator wahrgenommen wird. Und - obwohl das amerikanische Square die Idee zuerst hatte - wird diese Rolle wohl dem zufallen, der einen Markt als erstes besetzt.
  • Beide Effekte sorgen im Zusammenspiel für den "First-Mover-Advantage", der dem Unternehmen einen substantiellen Vorteil bescheinigt, das als erstes einen Markt betritt.
Das eine solche Expansionsstrategie auch schiefgehen kann zeigt beispielsweise das soziale Netzwerk StudiVZ, das recht zügig in große europäische Märkte expandierte, um der drohenden Expansion des eigentlichen Innovators Facebook zuvorzukommen. Seinerzeit vergaß StudiVZ vor lauter Expansion das eigentliche Produkt zu verbessern und wurde somit - ohne vom großen amerikanischen Bruder übernommen zu werden - bedeutungslos.

Im Mobile Payment Markt spielt dabei Square die Rolle von Facebook, und auch Square bietet heute bereits ein deutliche stärkeres Produktbündel als die europäischen Konkurrenten (Details hier). Payleven, iZettle und SumUp sollten also nicht vergessen, ihr eigentliches Produkt weiter zu optimieren um bei einer Expansion Squares in den europäischen Markt für den Kunden attraktiv zu bleiben. Allerdings - als Übernahmekandidat macht man sich mit einer großen Marktabdeckung natürlich interessant.


Im Teil 2 der Analyse folgt eine Übersicht der aktuellen Verbreitung der Lösungen in Europa: Welche Unternehmen führt aktuell im europäischen Wettlauf?


Folgen Sie MobilePaymentDE auf Twitter!

Dienstag, 20. November 2012

News: Visa und Vodafone starten Mobile Payment Offensive in Australien

Vodafone Australien und Visa haben heute eine Kooperation bekanntgegeben, um Mobile Payment per NFC-Übertragungstechnik in Australien zu lancieren. Mit der Applikation "SmartPass" soll der mobile Bezahldurchbruch gelingen, und Vodafone spart nicht an Superlativen in ihrer Pressemitteilung: "game-changing" sei die Applikation, die den "stress out of shopping" nehme.

Hier die wichtigsten Informationen zu dieser Kooperation in der Übersicht:
  • Wie funktioniert "SmartPass"? An allen Visa PayWave Kassenterminals in Australien kann ein Kunde sein Android-Smartphone verwenden, um per NFC Beträge von einem Prepaid-Guthaben zu bezahlen. "SmartPass" ist dabei eine App, die die Transaktion für den Kunden visualisiert und die Transaktion autorisiert.
  • Was macht "SmartPass" gut?
    • Es gibt rund 100.000 Visa PayWave Kassenterminals in Australien, was eine hohe händlerseitige Akzeptanz verspricht.
    • "SmartPass" wird auf allen verkauften Handys von Vodafone vorinstalliert werden, so dass - ähnlich wie bei Apples Passbook (Details hier), die Lösung direkt in die Hände sehr vieler Kunden gerät.
    • Vodafone forciert gleichzeitig den Verkauf und Support NFC-fähiger Mobilgeräte: Thomas Roets, General Manager bei Vodafone Australien, prognostiziert, dass 80% aller im Jahr 2013 mit Vodafone-Verträgen ausgestatteten Handys NFC-fähig sein sollen.
  • Was macht "SmartPass" schlecht?
    • Alle sensiblen Daten werden auf der SIM-Karte gespeichert, wodurch die Sicherheit zwar potentiell erhöht wird, der Kunde allerdings auch eine entsprechende (neue) SIM-Karte benötigt. Alle Kunden, die bereits ein NFC-fähiges Smartphone haben, müssten also erst umständlich ihre SIM-Karte austauschen. Dieses Problem hatte bereits Isis Wallet bei der Markteinführung (Details hier).
    • "SmartPass" ist ausschließlich Prepaid. Zwar steigt hierdurch die gefühlte Sicherheit des Kunden, allerdings sinkt dadurch auch die Benutzerfreundlichkeit, wenn Kunden ihr Guthaben stets aufladen müssen. Ein Problem, was bereits die Geldkarte in Deutschland floppen ließ. Außerdem sind andere Anbieter hier weiter, da Isis Wallet beide Möglichkeiten bietet: Prepaid und Kopplung an das Kreditkartenkonto.
    • "SmartPass" ist exklusiv für Vodafone und alle weiteren Telekommuunternehmen werden eine eigene Lösung erhalten. Mögliche Skaleneffekten oder einheitliches Branding werden so verhindert.
  • Fazit: Visa und Vodafone begleiten ihren Vorstoß in den Mobile Payment Markt verständlicherweise mit allen Vorschusslorbeeren. Auf dem ersten Blick fallen allerdings bereits ein paar Fallstricke auf, die einen erfolgreichen Markteintritt erschweren könnten. Deutsche Telekommunternehmen sollten einen genauen Blick auf die Pilotphase von "SmartPass" werfen, um erste Learnings aus dem Launch von Isis Wallet in den USA bestätigen zu können - eine bessere Marktforschung als diese kann es wohl nicht geben.

Donnerstag, 15. November 2012

Beginner's Guide: Telekommunternehmen & Mobile Payment

Ob Isis Wallet (T-Mobile, AT&T und Verizon), mPass (o2 Telefonica) und myWallet (Deutsche Telekom): Telekommunternernehmen drängen in den Markt für Mobile Payment. Wieso ist es diesen Unternehmen so wichtig, als Innovatoren aufzutreten? Was erhoffen sie sich und welche Strategien wenden sie an? Dieser Artikel soll diese Fragen beleuchten.

Wer bietet was an?
  • Isis Wallet: Die Allianz dreier Telekommunikationsschwergewichte will in den USA Google Wallet vom Thron stoßen. Der Kunde erhält NFC-Übertragungstechnik und reichlich Cash-Startguthaben, wenn er sich für die Lösung entscheidet. Mehr Informationen zu Isis Wallet hier und hier.
  • myWallet: Auch myWallet der Deutschen Telekom bietet NFC-basierte Mobile Payments an. Details hier.
  • mPass: Die Lösung von o2 Telefonica versendet NFC-Sticker, die am Mobiltelefon befestigt werden können, um kontaktloses Bezahlen zu ermöglichen. Details hier.
Warum wollen Telekommunternehmen Teil der Mobile Payment Infrastruktur sein?
  • Macht-Motive: Zunächst ist es für Anbieter kaum möglich, ohne eine Kooperation mit einem Telekommunternehmen eine mobile Bezahlmethode anzubieten. Konkret sind Firmen wie T-Mobile (für LevelUp) und o2 (für mpass) Gatekeeper, die durch ihr Netz die Datenkommunikation ermöglichen. Telekommunternehmen haben somit einen einzigartigen Machthebel, den sie gewillt sind zu nutzen.
  • Finanzielle Motive: Wenn diese Unternehmen nicht finanziell davon profitieren könnten, würden sie es nicht anbieten. Aber wo genau liegt der finanzielle Nutzen für Unternehmen? Zum Einen spielt die SIM-Karte eine herausgehobene Rolle beim NFC-basierten Mobile Payment. Hier werden, bspw. in der Isis Wallet, alle sicherheitsrelevanten Informationen sowie Kreditkarten und Loyalitätsprogramme so gespeichert, dass sie möglichst sicher sind vor fremdem Zugriff und Datenmissbrauch. Telekommunternehmen, die diese SIM-Karte bereitstellen, könnten Speicherplatz gewissermaßen vermieten, um Anbietern von Coupons, Loyalitätsprogrammen oder Kreditkarten die Nutzung durch mobile Anwender zu ermöglichen. 
  • Image Motive: Wie differenzieren sich Telekommunternehmen heutzutage voneinander? Alle haben letztlich ähnliche Preisstrukturen, Billigmarken, welche die Hauptmarke flankieren, und ein flexibles Flatrate-Konzept. Nur wenige potentielle Unterschiede und Differenzierungsmerkmale existieren überhaupt, dazu zählt beispielsweise das bestehende LTE-Netz auf Seiten der Telekom. Mobile Payment ist allerdings eine weitere Möglichkeit für Unternehmen, sich als technologischer Innovator zu etablieren. Nicht umsonst schickte o2 im Oktober 2012 Massen-eMails an ihre Kunden, die den Launch von mPass verkündeten.
Was machen andere Unternehmen?
Vodafone und Visa haben bisher immerhin eine Partnerschaft geschlossen, die den fast 400 Millionen Kunden von Vodafone mobiles Bezahlen ermöglichen soll. Visas Paywave Plattform ist allerdings weniger weit verbreitet als Mastercards Paypass Terminal, so dass Vodafone hier unter Umständen auf das falsche Pferd gesetzt haben könnte. Es ist aber noch zu früh, um ein abschließendes Urteil zu dieser Partnerschaft zu fällen.

Wie lautet das Fazit?
Telekommunternehmen haben eine ausgezeichnete Position im Kampf um die treibende Rolle der Mobile Payment Entwicklung und sind ein treibender Faktor der Verbreitung. Der zentrale Aspekt ist dabei der hardwarebasierte Ansatz, die Bezahlvorgänge über die SIM-Karte des Handys abzuwickeln. Hier liegt der große Vorteil der Telekommfirmen, da sie über diesen Raum verfügen können. Allerdings gibt es bereits zahlreiche Mobile Payment Anbieter, im deutschen Raum beispielsweise PayCash, die nicht auf die SIM-Karte angewiesen sind, sondern eine spezielle (software-basierte) Verschlüsselungstechnik verwenden. In diesem Fall verlieren o2, Deutsche Telekom und Co ihren Machtposition. In der Zukunft werden wir jedoch weitere Bestrebungen der Telekommplayer sehen, ihre Marktmacht zu ihren Gunsten einzusetzen. Ein besonderes Datum stellt in diesem Zusammenhang der Launch von myWallet in Deutschland Anfang 2013 dar.


Folgen Sie dem Autor auf Twitter!

Montag, 5. November 2012

News: Rolle rückwärts - Gerüchte um physische Google Wallet Card

Geleakten Screenshots der neuen Google Wallet App legen nahe, dass Google die Einführung einer physischen Kreditkarte neben ihrer digitalen Lösung plant. Damit könnten Kunden immer dann zahlen, wenn ihre digitale Google Wallet Brieftasche nicht zum Einsatz kommen kann, beispielsweise wenn der Händler kein NFC Empfangsterminal hat.

Welche Schlüsse können aus diesem Schritt gezogen werden?

  • Zunächst überrascht der Schritt, da Google Wallet Chef Osama Bedier noch vor kurzem betonte, dass NFC die ideale Lösung für modernes Bezahlen sei. Die Einführung einer physischen Karte könnte somit einem Eingeständnis nahe kommen, dass die Verbreitung von NFC Terminals alles andere als dynamisch ist und bisher auch Google enttäuscht.
  • Andererseits zeigt das Gerücht auch, dass Google wild entschlossen scheint, die einjährige Erfahrung mit ihrer Mobile Payment Lösung zu nutzen und ihr Produkt weiterzuentwickeln. Die Produkterweiterung um eine physische Karte kann ein wichtiger Schritt sein, Google Wallet zu einer kompletteren Lösung als die vieler Konkurrenten zu machen. Anders als viele andere Angebote in Googles Portfolio wird das Unternehmen an dem Payment Bereich festhalten.

Folgen Sie MobilePaymentDE auf Twitter!

Mittwoch, 31. Oktober 2012

News: iZettle betritt deutschen Markt

iZettle, skandinavischer Anbieter für Merchant-Enabled Mobile Payment und erster europäischer Anbieter, der die Akzeptanz von Kreditkarten per Handy ermöglicht, startet nun auch in Deutschland. 

Hier die wichtigsten Informationen zur Markteinführung, die den deutschen Mobile Payment Markt weiter aufheizen wird.
  • Wer kann iZettle nutzen? In Deutschland können bisher nur Unternehmen, typischerweise kleine Einzelhändler, die keinen langfristigen Vertrag mit einem Acquirer im klassischen Kreditkartenakzeptanz-Modell schließen wollen, einen "Dongle" anfordern. Für Privatpersonen soll der Dienst in Kürze verfügbar sein.
  • Wie funktioniert iZettle? Im Gegensatz zur amerikanischen Konkurrenz, die den Magnetstreifen ausliest, basiert iZettle auf dem in Europa verwendeten EMV-Chip von Karten. Anschließend bestätigt der Kunde die Zahlung per Unterschrift. Damit verfehlt iZettle allerdings die Sicherheitsstandards, die von Visa und MasterCard gefordert werden und eine PIN-Eingabe erfordern; der Konkurrent Payleven ist hier bereits einen Schritt weiter.
  • Wer sind Partner von iZettle? Die Deutsche Telekom und die DZ Bank sind Partner von iZettle auf dem deutschen Markt.
  • Wie teuer ist es? Der Anwender muss keine Grundgebühren, aber 2,75 Prozent des Umsatzes an iZettle abführen. Damit trifft es den Marktpreis, der auch von SumUp, Payleven und Square gefordert wird. Im deutschen Markt ist lediglich Streetpay, der sich als Preisbrecher positioniert, mit 1,9 Prozent pro Transaktion niedriger bepreist.

Dienstag, 30. Oktober 2012

Analyse: Erste Learnings aus Markteinführung von Isis Mobile Wallet

Die letzten Wochen standen ganz im Zeichen von Isis Mobile Wallet, nicht nur in der Presse, sondern auch auf dieser Seite. Und das zurecht: Vor einer Woche ist die Mobile Payment Lösung in Austin und Salt Lake City gestartet und die ersten Reaktionen der Nutzer werden in Blogs, Magazinen und Tweets veröffentlicht. Hier die 4 wichtigsten Erkenntnisse zum vielerwarteten Produkt:

  • Die Idee, "free cash" für jeden neugierigen Nutzer von Isis anzubieten (etwa 25 Dollar), ist für viele Early Adopter wie erwartet ein großer Anreiz, den Schritt zum mobilen Bezahlen zu wagen - zumindest wenn man Reaktionen auf Twitter betrachtet. Diese Maßnahme könnte auch für deutsche Anbieter interessant sein, da man sich dadurch gleichzeitig einen Türöffner in den Handel erkauft - wer sagt schon nein zu gesponserten Umsätzen?
  • Auf Twitter beschweren sich einige Nutzer außerdem darüber, dass die letztliche Nutzung vor Ort nicht möglich sei durch ungeschultes Personal, was letztlich zu einem negativen Einkaufserlebnis führt. Diese Problematik bedeutet neue Anforderungen für den Vertrieb der mobilen Lösung, die enger mit den Händlern zusammenarbeiten muss.
  • In einem empfehlenswerten Artikel beschreibt eine Journalistin ihr Einkaufserlebnis als "bequemer als Bargeld aber weniger bequem als Kartenzahlung" - damit bezieht sie sich insbesondere auf die Eingabe der PIN, um die Applikation zu starten & bezahlen zu können. Die Balance zwischen Sicherheit und Convenience bleibt ein produkttechnisches Spannungsfeld, das auch Isis Wallet offenbar noch nicht entschärft hat.
  • Gleichzeitig fällt ihr Gesamturteil durchaus negativ aus: "Mein Handy ist für Isis Mobile Wallet nicht freigeschaltet, aber ich weiß auch nicht ob mich das ärgert." - damit spricht sie die grundlegende Problematik von Isis an, dass nur über eine geringe Akzeptanz hinsichtlich kompatiblen Handys verfügt, ein Problem, dass auch Google Wallet hat. Immerhin sollen aber bis Ende des Jahres laut Isis weitere Handys kompatibel sein, dennoch verpuffen dadurch die initialen Marketinginvestitionen und das (durchaus starke) Presseecho, da Nutzer schlicht gar keine Möglichkeit haben, Isis Mobile Wallet zu testen.

Folgen Sie dem Autor auf Twitter!

Mittwoch, 24. Oktober 2012

News: Square startet internationalen Roll-Out

Square, das einzige Unternehmen, das bisher sowohl Mobile Payment Lösungen für den Kunden ("Customer-Enabled Mobile Payments") und für den Händler ("Merchant-Enabled Mobile Payments") anbietet, hat heute angekündigt seinen internationalen Roll-Out in Kanada zu beginnen.

In Kanada wird dabei zunächst die Händlerlösung ("Square Register") eingeführt, die kleinen Verkaufsstellen die Akzeptanz von Kreditkarten ermöglicht. Die Kundenlösung ("Square Wallet") wird laut Website im Jahr 2013 verfügbar sein.

Damit beginnt Square die- für viele überfällige - internationale Expansion. Für Jack Dorsey, Gründer und CEO von Square, ist das laut offiziellem Twitterkanal nur der erste Schritt, Square weltweit verfügbar zu machen. International sind zahlreiche Me-too Unternehmen wie Payleven, SumUp, Steetpay (alle in Deutschland) aus dem Boden geschossen (Details hier), die nationale Märkte besetzen und internationales Wachstum deutlich aggressiver vorantreiben. Payleven setzt beispielsweise schon zum Sprung nach Brasilien an. Squares heutige Ankündigung ist somit durchaus ein offensiver Akt in einem Markt, in dem der First-Mover-Advantage viel zählt, denn sobald ein Händler einmal Kartenzahlungen akzeptiert, braucht er keine zweite Lösung mehr.


Folgen Sie dem Autor auf Twitter!

Dienstag, 23. Oktober 2012

Analyse: Apples Weg zum Mobile Payment [Update]

Apple hat zweifelsohne einen enormen Einfluss auf das 21. Jahrhundert: Das Unternehmen hat den Musikmarkt mit iTunes und dem iPod radikal verändert, den Tabletmarkt mit dem iPad einem Massenpublikum vorgestellt und das Smartphone in die Hände der Menschen gebracht. Mit einer solchen Historie warten Investoren, Analysten und letztlich die Kunden auf die nächste Revolution.

Hier eine Übersicht, wie Apple Mobile Payment zum Massenphänomen machen könnte:

Die Ausgangslage: 
Apple hat mit iOS6 eine neue App vorgestellt - Passbook (Mehr Infos hier).  Diese ermöglicht das Speichern von Coupons, Loyalitätsprogrammen und Tickets. In Deutschland sind die Einsatzmöglichkeiten noch begrenzt: Lufthansa, Euronics und HRS unterstützen es bisher - die USA sind hier schon einen Schritt weiter. Die Datenkommunikation erfolgt über einen QR-Code, der vom iPhone am Point-of-Sales erzeugt wird und vom Händler gescannt wird.

Das Potential:
Bisher ermöglicht Passbook nur eine Hälfte von dem, was eine Mobile Wallet können sollte: Nur "Extras" wie Coupons und Tickets, aber keine echte Bezahlung mit Visa und MasterCard. Die Einsatzmöglichkeiten sind derzeit demnach limitiert, auch das Potential von Passbook?
Zwei Dinge sprechen dagegen: Die Masse an Kreditkarteninformationen von iTunes Kunden und die Bereitschaft der Apple-Kunden, Innovationen zu testen und zu nutzen. Ersteres belegt beispielsweise die Masse von 16 Milliarden Songs, die bis 2011 von iTunes heruntergeladen wurden. Letzteres könnte das fundamentale Problem bisheriger Lösungen überbrücken, die es einfach nicht in die Hände der Kunden schaffen.

Die mögliche Roadmap:
  • Apple hat sich für QR-Code als Datenkommunikation entschieden und tritt damit in Konkurrenz zu NFC-Lösungen. Es ist wahrscheinlich, dass Apple zumindest mittelfristig diesem Ansatz treu bleibt und auf seiner Passbook Lösung aufbaut, da QR-Codes bisher eher nutzbar sind als eine NFC Kommunikation. Allerdings ist es schwer vorstellbar, dass QR-Codes, eine Technik, die bisher selten genutzt wird und relativ fehleranfällig ist, die langfristige Zukunft von Mobile Payment darstellt. Google Wallet Chef Osama Bedier, bezeichnet NFC von daher als "Ziel-Lösung" (Destination solution) und somit QR-Codes nur als Übergangslösung. Da Apple bisher immer durch einfache Bedienbarkeit bestach ist dies ein Argument, was langfristig die Abkehr von QR-Codes nach sich ziehen könnte.
  • Bisher ist Passbook nur ein Testballon. Sollten erste Nutzungsdaten positiv ausfallen, ist es wahrscheinlich, dass die zweite Säule einer Mobile Wallet, die Bezahlung per Kreditkarte, ausgebaut wird. Hierzu müssen entweder Kooperationen mit Kreditkartenunternehmen geschlossen werden oder der iTunes Store zur Payment-Plattform ausgebaut werden. Mit letzterem würde Apple sein angestammtes IT-Revier deutlich verlassen und letztlich zum Payment Akteur werden. Es ist aber fraglich, ob Apple diesen Datenschatz wird ignorieren können.
  • Ein großes Problem liegt allerdings an möglichen Konflikten mit den derzeitigen Telekommunikationspartnern von Apple, sowohl Verizon und AT&T in den USA als auch T-Mobile in Deutschland, die mit Isis Wallet (Details hier) und myWallet (Details hier) eigene Mobile Wallet Lösungen gestartet haben. Vor allem in Hinblick auf NFC-Lösungen spielt die SIM-Karte des Handys eine wichtige Rolle, da aus Sicherheitsaspekten diese mit einem NFC-Chip ausgerüstet wird.

Fazit:
Sowohl NFC als auch QR Technologie bieten derzeit Vor- und Nachteile und ein "Sieger" ist mittelfristig nicht auszumachen. Es würde nicht überraschen, wenn auch Apple dies so sieht und langfristig einen dritten Weg wählt, eine Lösung nach Square Wallet: Hier erfolgt die Datenkommunikation per Internet und gibt dem Nutzer eine maximal einfache Handhabung (Details hier). Apple könnte im Windschatten von Square damit auf sehr elegantem Weg die Zahlung per iTunes ermöglichen, ohne auf NFC oder QR setzen zu müssen

Folgen Sie dem Autor auf Twitter!

Sonntag, 21. Oktober 2012

Newsticker: Erfolg von Google Wallet / Marktprognose Mobile Payments / Cash is King in Deutschland

Google äußert sich zum Erfolg von Google Wallet und der Frage NFC oder QR-Code, ABI Research prognostiziert das Wachstum von NFC-Payments und neue Studien untersuchen das Zahlverhalten der Deutschen.

  • Auf der Global Mobile Internet Conference in Kalifornien, USA, nahm Google Stellung zum bisherigen Erfolg von Google Wallet, dem Pionier für NFC-basiertes Mobile Payment am Point-of-Sales. Die bisherige Adoption von Mobile Payment sei langsam, aber die Roadmap von Google ginge über 3 bis 5 Jahre, so dass Unternehmen. Hauptproblem sei die schleppende Kooperation mit Netzbetreibern - was allerdings nicht verwundert, da diese dabei sind mit Isis Wallet (Details hier) ein Konkurrenzsystem zu etablieren. In der Diskussion um NFC oder QR-Codes vertritt Google verständlicherweise die NFC Seite. Hauptargumente seien für das Unternehmen die schnellere und sichere Anwendung (eine Analyse zum Unterschied zwischen NFC und QR finden Sie hier)
  • Das Thema Zukunftspotential von Mobile Payments beschäftigt die Marktforscher (weitere Studie hier). ABI Research prognostizierte in dieser Woche nichts anderes als eine Explosion von Handyzahlungen: Das Unternehmen erwarte eine gesamte Transaktionssumme von 100 Milliarden US-Dollar im Jahr 2016 erwarte. Für 2012 wird bisher nur eine Summe von 4 Milliarden Dollar prognostiziert. Erfahrungsgemäß sollten solche Prognosen mit Vorsicht genossen werden, da vergangene Studien die Adoption deutlich überschätzten. 
  • Das Deutschland nicht der Vorreiter dieser Entwicklung sein wird, davon kann allerdings mit einiger Sicherheit ausgegangen werden. Immerhin sinkt jedoch der Bargeldanteil an der Gesamtransaktionssumme auf 53 Prozent (2008: 58 Prozent) laut einer aktuellen Bundesbankstudie. Es geht allerdings noch bargeldlastiger: Die EZB berichtet, dass erstaunliche 95 Prozent aller Transaktionen in Griechenland in bar bezahlt werden.

Mittwoch, 17. Oktober 2012

Analyse: Getrübte Erfolgsaussichten für Isis Wallet

Am 22.10. wird ein viel beachteter Pilotversuch von Isis Wallet in den USA starten (Details hier). Nach und nach werden neue Informationen verfügbar, die insgesamt ein getrübtes Licht auf die Erfolgaussichten - speziell hinsichtlich der Kundenakzeptanz - der Mobile Payment Lösung werfen.

Was spricht für und was gegen einen nachhaltigen Erfolg von Isis Wallet?

Pro:
  • Isis bietet den Nutzern einen finanziellen Anreiz die Wallet zu testen: 10 US-Dollar gibt es für die Aktivierung des Accounts und zusätzlich 15 Dollar, wenn die Lösung als wiederaufladbare Prepaid-Karte verwendet wird.
  • T-Mobile, Verizon und AT&T, die Unternehmen hinter Isis, haben eine starke Kundenbasis, und sind auch von ihrem Unternehmensfokus her deutlich näher am Mobile Payment als Google mit ihrer Lösung, die sich bisher noch nicht nachhaltig durchsetzen konnte.
  • Generell hatt Isis ein großes Netzwerk und Ecosystem geschaffen. Partner sind (u.a.) Visa, MasterCard, American Express, Discover, Coca-Cola, Macy's und Foot Locker.
Contra:
  • Um Isis nutzen zu können, muss der Anwender eine neue SIM-Karte mit integriertem NFC-Chip in sein Mobiltelefon einsetzen. Zwar wird dadurch der Sicherheitsaspekt betont, allerdings führt das auch zu einer massiven Adoptionsbarriere für Kunden. Es ist äußerst fraglich, ob Nutzer diesen Aufwand auf sich nehmen, um (endlich) ohne Bargeld oder Karte zu zahlen.
  • Isis wird zum Start nur auf dem Android-Betriebssystem funktionieren, außerdem nur auf Galaxy Smartphones. Dieses Problem hat auch Google bisher nicht in den Griff bekommen: Obwohl die Zahl an teilnehmenden Händlern durchaus hoch ist, schafft es die Lösung nicht in die Hände der Kunden. 
Fazit:
Auch wenn Isis ein starkes Netzwerk hat und aus einigen Fehlern von Google Wallet anscheinend gelernt hat, wird es doch schwierig werden, eine ausreichende Anzahl an Kunden für die Lösung zu gewinnen, da sowohl der Zwang, eine neue SIM-Karte anzuschaffen als auch die Begrenzung auf eine kleine Gruppe von Smartphones das Zielgruppenpotential substantiell reduziert.
Spannend wird es, welche Markteintrittstrategie deutsche Wallet Anbieter wie die Deutsche Telekom (Details hier) in Zukunft entwickeln werden. Dafür ist der Launch von Isis eine beachtenswerte Referenz.


Folgen Sie dem Autor auf Twitter!

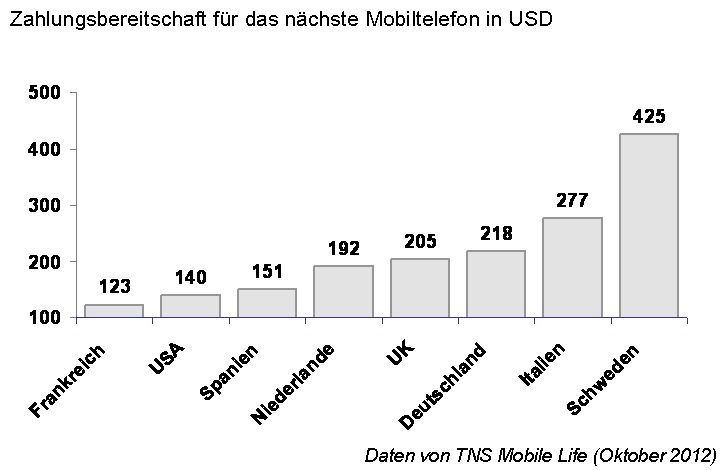
News: "Geiz ist geil?" - nicht für die Handyausgaben der Deutschen


In Deutschland wurde das zwar das Discounting-Prinzip durch Aldi perfektioniert und Media Markt warb mit "Geiz ist geil", das scheint aber nicht für die Handys der Deutschen zu gelten. TNS, eine der größten Marktforschungsfirmen der Welt, hat eine beachtenswerte Studie zu den Konsumgewohnheiten deutscher Handynutzer vorgelegt.

Hier die wichtigsten Ergebnisse im gewohnten Bullet-Point-Format:
  • In der Zukunft sitzt das Geld für Handys bei den Deutschen recht locker: Durchschnittlich haben deutsche Verbraucher eine Zahlungsbereitschaft von 218 Dollar für das nächste Handy, eine Steigerung um fast 30 Prozent gegenüber dem Preis für das aktuelle Handy (169 Dollar). US-Amerikaner sind im Vergleich lediglich dazu bereit 140 Dollar für das nächste Handy auszugeben. Auch im europäischen Vergleich liegt Deutschland damit im Spitzenfeld (siehe Grafik).
  • Allerdings nutzen Deutsche ihr Handy durchschnittlich seit 25 Monaten ; ein recht hoher Wert im internationalen Vergleich (USA: 18; UK: 19; Spanien 19; Niederlande 21 Monate). Kurzum: Deutsche zahlen also viel für Handys, dann nutzen sie es aber für eine relativ lange Zeit.
  • Wann nutzen Deutsche ihr Handy? Auf dieser Seite (Link) ist das Nutzungsverhalten nach Tageszeit aufgelistet. Es bestätigt die Vermutung, dass das Handy ein unverzichtbarer Begleiter während des Tages ist - nur beim Abendessen legen die Deutschen das Smartphone zur Seite.

Folgen Sie MobilePaymentDE auf Twitter!

Freitag, 12. Oktober 2012

News: Mobile Payment Adoption steigt; Deutsche im europäischen Non-Cash-Mittelfeld

Die Unternehmensberatung Capgemini hat zusammen mit der Royal Bank of Scotland den diesjährigen World Payments Report vorgelegt.

Hier - in gewohnter Kurzform - die wichtigsten Ergebnisse.

  • Mobile Payment wird ein weltweites Umsatzpotential von 17 Mrd. im Jahr 2013 zugetraut, was etwa dem gesamten deutschen Markt für bargeldlose Transaktionen entspricht.
  • Der Durchschnittsdeutsche zahlt etwas mehr als 200 mal pro Jahr ohne Bargeld und liegt damit im europäischen Mittelfeld. Griechen zahlen fast ausschließlich bar während Finnen und Schweden am ehesten auf Bargeld verzichten können.
  • Der Umsatz, der mit bargeldlosen Transaktionen bewegt wird, steigt kontinuierlich - von 2009 auf 2010 (das sind die aktuellsten Zahlen) plus 5% auf etwa 16 Milliarden. Die Studie gibt allerdings keine zugrundeliegende Währung an, so dass unklar ist, ob solche Wachstumszahlen nicht einfach durch Wechselkurseffekte erklärbar sind.
  • Der größte non-cash Markt ist Nordamerika (117 Mrd.), der am schnellsten wachsende Markt ist Osteuropa, der Nahe Osten und Afrika, die merkwürdigerweise zusammen in eine Kategorie geworfen wurde (+22,7 %). 

Mittwoch, 10. Oktober 2012

News: Isis Wallet startet Ende Oktober in USA

Isis Wallet, das lange angekündigte Mobile Payment Projekt von AT&T, Verizon und T-Mobile soll nun doch schon bald in amerikanischen Testmärkten verfügbar sein. Laut Industrieberichten ist der 22. Oktober der Starttermin.

Hier die wichtigsten Informationen.

  • Was ist Isis Wallet? Ein Customer-Enabled Mobile Payment (Details hier), das die Brieftasche digitalisieren soll. Geld, Loyalitätsprogramme, Karten und Tickets wird im Handy verfügbar sein.
  •  Warum erst jetzt? Isis war sehr bedeckt, warum es den eigentlich angestrebten Sommer-Launchtermin nicht einhalten würde. Klar ist aber, dass es wohl wichtiger ist, eine funktionierende Lösung zu präsentieren, als auf Biegen und Brechen der First Mover zu sein, siehe die bisher wenig erfolgreiche Google Wallet.
  • Wie bedeutend ist der Launch? Isis Wallet wird bisher nur in kleinen Testmärkten verfügbar sein, Austin und Salt Lake City. Auch in New Jersey sind Medienberichten zufolge Bezahlterminals installiert.  
  • Ist es erfolgsversprechend? Die Kooperationsunternehmen AT&T, Verizon und T-Mobile haben eine massive Userbasis, was der größte Vorteil von Isis Wallet gegenüber z.B. der Lösung von Google ist. Zumindest wird es Gerüchten zufolge 10 Dollar für jeden neuen User als "Begrüßungsgeld" geben - immerhin mal ein Anreiz, das Produkt zu testen.